中指研究院分析师刘鹏宇先生在2026年11月2日下午的“中指市场形势及企业研究成果分享会”中,对2026年1-10月房企经营业绩进行解读。
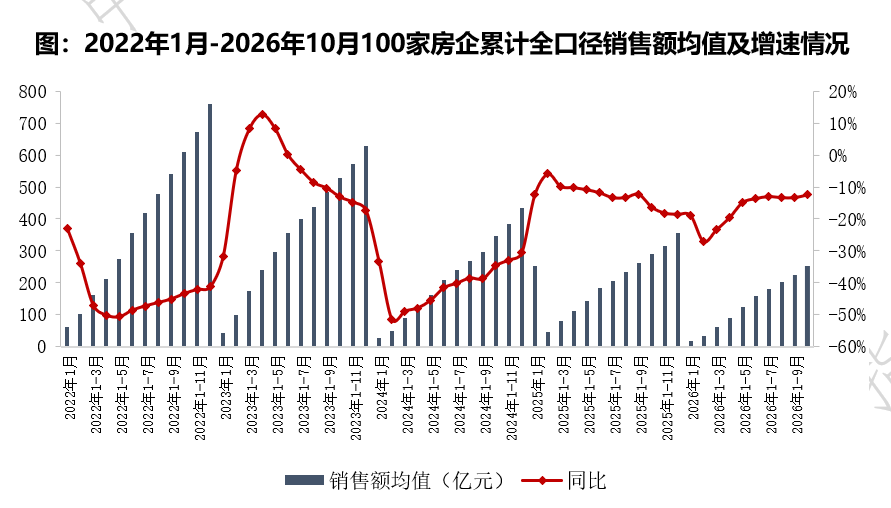
2026年1-10月,100家房企销售总额为25370.6亿元,同比降幅较1-9月收窄0.9个百分点。主要受到以下因素影响:一是政策端发力,9·29房贷贴息等政策有效提振购房信心;二是供给端配合,房企抓住窗口集中推盘促销,。三是上年低基数的影响。
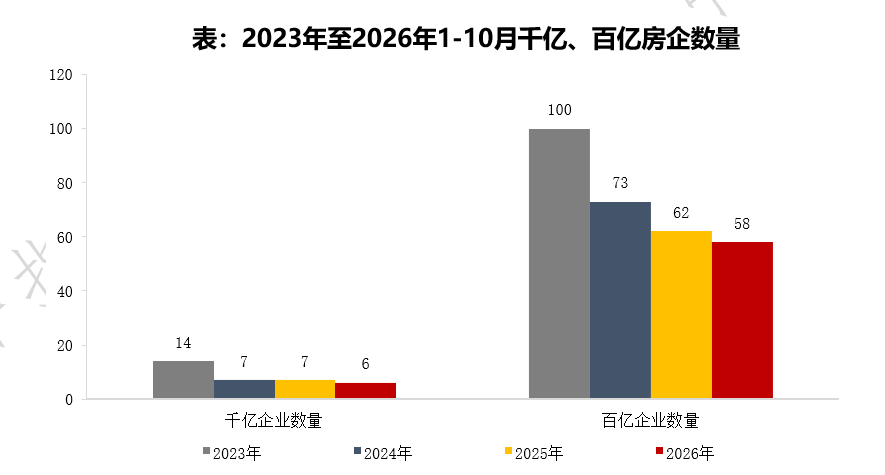
行业竞争逻辑由比拼销售规模,转向现金流、产品力、交付确定性的综合比拼,行业洗牌仍在持续。2026年1-10月,千亿房企6家,较上年同期减少1家;百亿房企58家,较上年同期减少4家。市场资源进一步向经营稳健、交付能力突出的少数企业集中,行业竞争逻辑由比拼销售规模,转向现金流、产品力、交付确定性的综合比拼,行业仍在对规模房企进行持续筛选。
2026年10月,核心城市热销项目的背后是政策密集托底、稀缺地段与产品升级等多重因素共振。其一,政策组合拳持续发力,为市场注入“确定性”。其二,稀缺地段与供需空档构成需求爆发的土壤。其三,产品力实现代际跃升,成为拉开差距的关键。其四,实景兑现与前置运营成为新卖点,把“确定性”落成可触摸的生活。最后,精准总价匹配策略打造了高价比产品。
2026年1-10月,100家房企拿地总额6465亿元,同比下降17.5%,降幅较1-9月缩窄3个百分点。10月,房企拿地降幅缩窄的原因为:其一,虽然京深沪三个一线城市土地待拍暂现空窗,但房企仍在二线、三四线城市拿地。其二,多城市均出台现房销售相关细则,其中,对于828新政前已公告未出让地块,多数城市规定在2027年底前仍可按照原有预售条件申请预售。因此,部分房企积极利用窗口期拿地。
拿地企业方面,头部房企拿地力度放缓。1-10月,部分企业拿地金额虽然同比增长,但均为累计优势。从10月单月拿地来看,10家重点拿地企业中,华润置地、滨江集团拿地投资势头较为强劲,建发房产、中国金茂拿地力度也有一定提升,其余6家房企拿地力度均放缓。TOP30中民营房企拿地企业数量虽较去年同期持平,但拿地积极性较高。
房企拿地已从“全面铺开”进入“精准卡位”时代,资源进一步向头部央国企集中。具体来看,保利发展“重仓”长三角,金额领跑全国。华润置地“双区域制霸”,全国化布局最强。越秀地产深耕大湾区,本土优势突出,作为广州本土国企,在大湾区拥有极强的资源获取能力。从重点城市拿地金额TOP10房企来看,头部央企,追求多城配置;本土深耕房企,集中资源守主场;选择性城市进入的央国企,重仓少数城市。
从全国住宅用地成交总价TOP10来看,主要集中在二线城市,拿地企业以地方国资为主。由于仅广州一个一线城市本月推出土地,入榜地块主要为二线城市。
责任编辑:李霞
 贵公网安备52011302005168号