来源:燕梳师院
文|辛苔
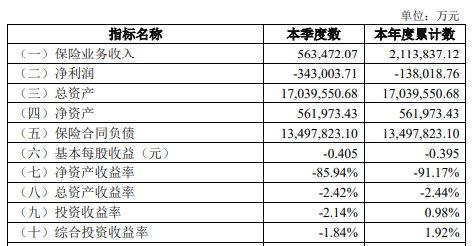
10月30日,幸福人寿如期披露2026年第三季度偿付能力报告。数据显示,公司前三季度保险业务收入211.4亿元,同比增长6.8%;但受三季度投资端大幅回撤拖累,单季净亏损约34.3亿元,前三季度累计净利润转负至-13.8亿元。
图源:2026年第三季度偿付能力报告
在“规模稳定增长、利润下滑”的直观对比之下,资本的安全边际和资产负债匹配能力就成为了这家中小寿险公司当前最现实的考题。
银保扛大梁,结构仍偏重
就负债端而言,幸福人寿基本盘尚未失速。
前三季度签单保费为212.8亿元,其中新单首年期交为41.54亿元;从渠道构成来看,银保仍然占据主导地位,贡献了167.65亿元、占到了八成左右,个险渠道贡献的保费约为36亿元,业务依赖程度比较集中。
与上半年相比,一季度亏损10.4亿元、二季度盈利30.9亿元,上半年净利润曾经达到20.5亿元,保险业务收入为155.04亿元。
换言之,前三季度的“正数规模”主要靠上半年业务积累撑住,三季度单季不仅把前期利润回吐殆尽,还进一步侵蚀资本。
对于储蓄型、期交业务为主的一家寿险公司来说,保费的增长并不代表着品质的增长。负债成本刚性、资产收益率波动,在市场下跌的时候会同时扩大。
偿付能力充足率逼近预警线
利润“变脸”的直接原因在投资。
三季度,幸福人寿投资收益率-2.14%,综合投资收益率-1.84%,而二季度两项指标分别为3.47%和4.32%,权益市场波动让资产端由正转负。
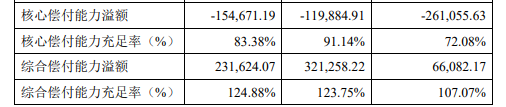
资本指标亦同步承压。截至三季度末,核心偿付能力充足率83.38%,较上季末下降7.76个百分点;综合偿付能力充足率124.88%,微升1.13个百分点。 核心资本下滑、综合资本靠附属工具托底,意味着“真资本”厚度在减弱。
图源:2026年第三季度偿付能力报告
更值得关注的是前瞻信号。公司预测下季度核心充足率或降至72.08%、综合充足率降至107.07%,逐步落入监管重点关注区间。
报告中,幸福人寿表示要采取的措施包括“控制权益类资产比例、压低负债利率、择机发行资本补充债”。
整体看,这份三季报并不是单一的“亏损叙事”,业务方面仍然具有韧性,但是盈利能力依赖于投资周期。当市场不再是一边倒地上涨时,历史上的资产质量和负债成本以及资本补充机制都会被放在台前。
对于幸福人寿来说,“扭亏为盈”之外,更长久的一个问题是要把增长从“看天吃饭”变成“资本可控”。

 贵公网安备52011302005168号