来源:险联社
“看完了这些数据,不管是大象起舞还是蚂蚁搬家,行业的底层逻辑已经彻底变了,以前靠人海战术、靠吃利差的日子一去不复返。”
三季度数据一出来,保险圈里就热闹了。有人晒利润,有人算保费,还有人默默看了一眼自家营销员人数,叹了口气。
也难怪,这行现在的差距,不用看报表都能感觉出来:头部公司晒的是百亿利润,银行系晒的是银保规模,中小公司晒着晒着就变成了增员海报。
营销员这边更直观,大公司队伍还是十万起步,一批中小公司却只剩几百人甚至几十人,还有的直接归零,个险队伍说没就没了。
今天咱不念报告、不堆术语,也不一上来就甩数字,就唠点实在的:谁家保费卖得猛,谁家利润赚得稳,谁家队伍瘦得只剩个零头。
保费:三个“梯队”,差距比想象中大
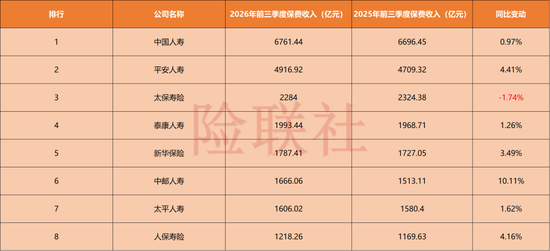
先说保费收入,前三季度70家人身险公司一共卖了31840亿元保费,同比微增2.38%。整体呈现“总量平稳、结构分化”的态势。若以保费规模划分,行业大致可划分为三个梯队:
第一梯队(1200亿元以上):头部格局稳固,市占率持续集中。该梯队由排名前八的公司构成,保费区间从人保寿险的1218.26亿元至中国人寿的6761.44亿元。这8家头部险企合计贡献保费逾2.1万亿元,占据行业近七成的绝对份额。
从增速表现看,梯队内部亦存差异:中邮人寿(+10.11%)与友邦人寿(+11.33%)保持双位数增长,太保寿险(-1.74%)与阳光人寿(-0.73%)呈现微幅回调,而国寿(+0.97%)、平安(+4.41%)等巨头则维持稳健。
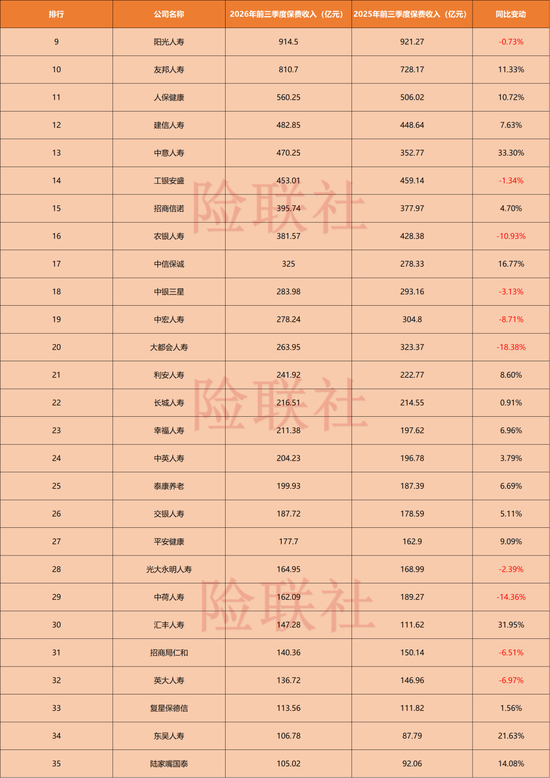
第二梯队(100亿元至1000亿元):腰部机构分化显著,呈现两极态势。该梯队涵盖从陆家嘴国泰(105.02亿元)至阳光人寿(914.5亿元)的20余家公司,多为中型险企、银行系及主要合资机构。
此区间的业绩弹性较大:一方面,部分外资与合资险企扩张迅速,如中意人寿(+33.30%)、汇丰人寿(+31.95%),东吴人寿亦录得21.63%的高增长;另一方面,部分公司面临较深的业务结构调整阵痛,如太平养老(-58.25%)、华贵人寿(-62.61%),呈现负增长。
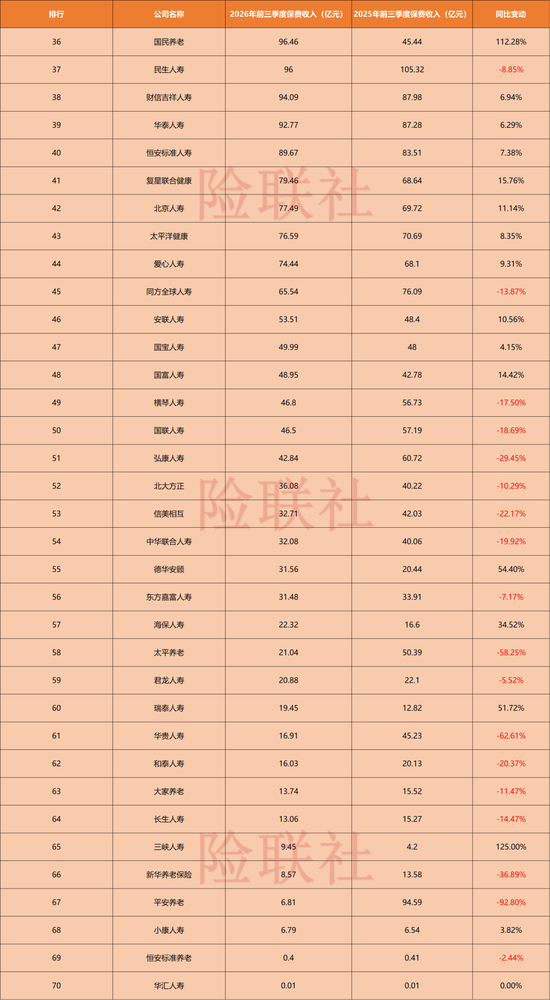
第三梯队(100亿元以下):长尾机构承压,细分赛道突围。该梯队聚集了从国民养老(96.46亿元)至华汇人寿(0.01亿元)的30余家中小型险企及养老险公司。在规模劣势下,该梯队内部同样呈现剧烈分化:部分机构依托特定赛道实现突围,国民养老受益于老龄化红利,保费同比激增112.28%,三峡人寿(+125.00%)、瑞泰人寿(+51.72%)亦增速亮眼。
然而,多数尾部机构仍面临较大生存压力,如弘康人寿(-29.45%)、和泰人寿(-20.37%)、横琴人寿(-17.50%)等均出现明显下滑,在存量竞争环境下,中小险企的转型与破局难度进一步加大。
净利润:百亿以上6家,“大厂”利润大幅下滑
前三季度,70多家人身险公司合计实现净利润2943.77亿元,同比大幅缩水36.33%。受投资端波动及会计准则切换等因素影响,行业整体盈利承压。若以净利润规模划分,行业分化格局十分显著,可大致划分为四个梯队:
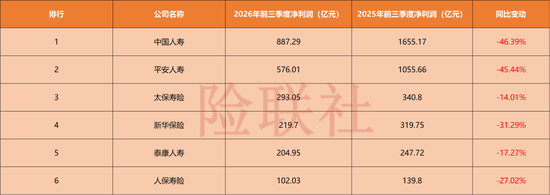
第一梯队(净利润100亿元以上):头部利润压舱石,但普遍面临高基数回调。该梯队由排名前六的险企构成,净利润区间从人保寿险的102.03亿元至中国人寿的887.29亿元。仅国寿与平安两家,合计净利润便高达1463.3亿元,占据全行业近一半的利润基本盘。
然而,受去年同期高基数及今年投资环境拖累,该梯队无一例外均呈现负增长:中国人寿(-46.39%)与平安人寿(-45.44%)同比接近腰斩,新华保险(-31.29%)与人保寿险(-27.02%)也出现明显回撤。
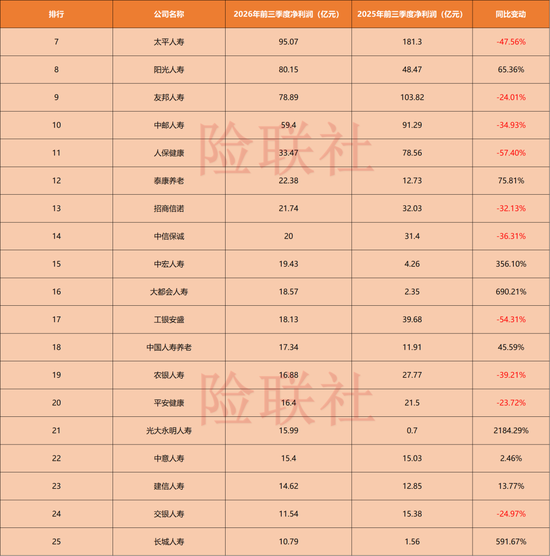
第二梯队(净利润10亿元至100亿元):腰部阵营剧烈分化,频现逆势高增“黑马”。该梯队涵盖从长城人寿(10.79亿元)至太平人寿(95.07亿元)的19家公司,多为中型险企及外资合资机构。
这一区间业绩弹性极大,在多数公司面临利润缩水的同时(如中信保诚-36.31%、招商信诺-32.13%),部分机构依靠投资收益释放或业务结构优化实现了逆势狂飙。光大永明净利润从去年的0.7亿元暴增至15.99亿元,同比飙升2184.29%;利安人寿(+1670.83%)、大都会人寿(+690.21%)、长城人寿(+591.67%)及中宏人寿(+356.10%)均录得数倍增长。
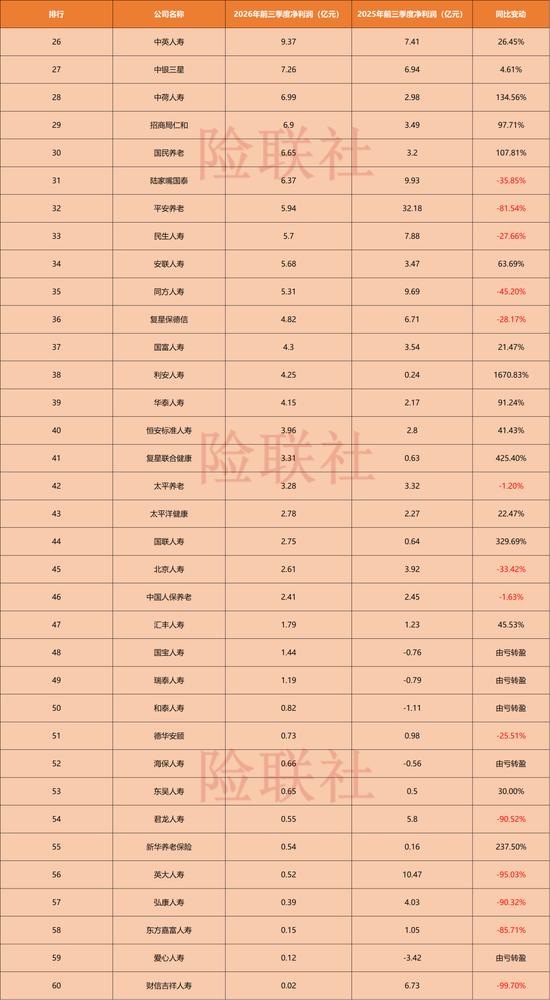
第三梯队(净利润0至10亿元):微利生存区,多家机构成功“扭亏为盈”。该梯队聚集了从中英人寿(9.37亿元)至财信吉祥人寿(0.02亿元)的35家中小险企。这一区间多为规模较小或处于转型期的公司。
值得关注的是,部分机构在逆境中实现了利润回正,国宝人寿、瑞泰人寿、和泰人寿、海保人寿、爱心人寿均成功摆脱亏损泥潭,由亏转盈。但也有部分公司利润极度微薄,处于盈亏边缘,如财信吉祥人寿同比大跌99.70%,仅录得0.02亿元。
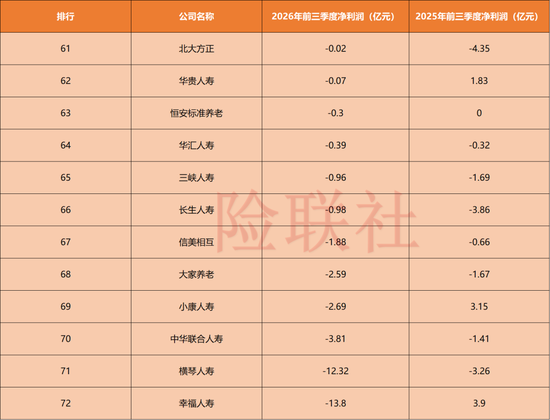
第四梯队(净利润亏损阵营):尾部生存承压,深亏与转亏并存。该梯队由亏损的12家公司构成,从北大方正(-0.02亿元)到幸福人寿(-13.80亿元)。
这一区间不仅包含常年深陷亏损泥潭的机构,如幸福人寿(-13.80亿元)、横琴人寿(-12.32亿元)亏损额居前;也包含部分由盈转亏的险企,华贵人寿(-0.07亿元)、小康人寿(-2.69亿元)均出现业绩变脸。
营销员:十万以上大军就6家,零人力公司越来越多
前三季度,70余家人身险公司的期末营销员队伍合计约210万人。在行业深度转型与“清虚提质”的背景下,个险队伍的整体规模仍在收缩,且呈现出极度明显的两极分化。若以期末营销员数量为界,可以划分为三个特征鲜明的梯队:
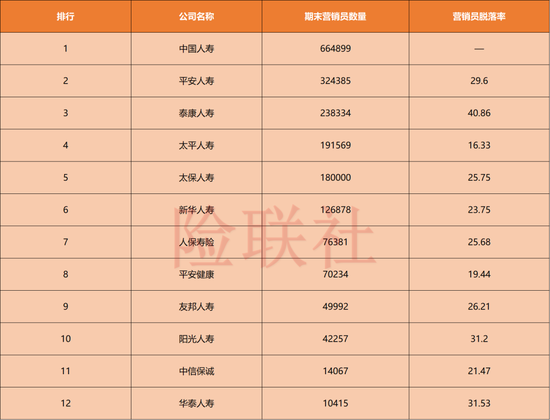
第一梯队(10万人以上):六大巨头,断层式领先。该梯队由6家头部险企构成,人数从新华保险的12.68万至中国人寿的66.48万。这6家公司与后续公司拉开了巨大差距。
中国人寿(66.48万)依然是唯一超60万人的巨无霸,平安人寿(32.43万)、泰康人寿(23.83万)、太平人寿(19.15万)、太保寿险(18万)紧随其后。这6家合计超158万人,撑起了行业个险人力的绝对基本盘。
从脱落率来看,该梯队内部分化也较大:太平人寿(16.33%)、新华保险(23.75%)队伍相对最稳;而泰康人寿(40.86%)脱落率超40%,反映出头部公司在维持庞大体量的同时,也在进行剧烈的汰劣。
第二梯队(1万至10万人):中坚力量,主打精干与特色。该梯队刚好也是6家公司,人数从华泰人寿的1.04万至人保寿险的7.63万。
人保寿险(7.63万)和健康险巨头平安健康(7.02万)领衔;友邦人寿(4.99万)和阳光人寿(4.22万)也是重要力量。其中,友邦人寿以不到5万人的队伍撑起了超800亿的保费,凸显其极高的人均产能;中信保诚(1.4万)和华泰人寿(1.04万)则刚好卡在万人关口。
这一梯队整体脱落率多在20%-30%之间,队伍相对精干且注重质态。
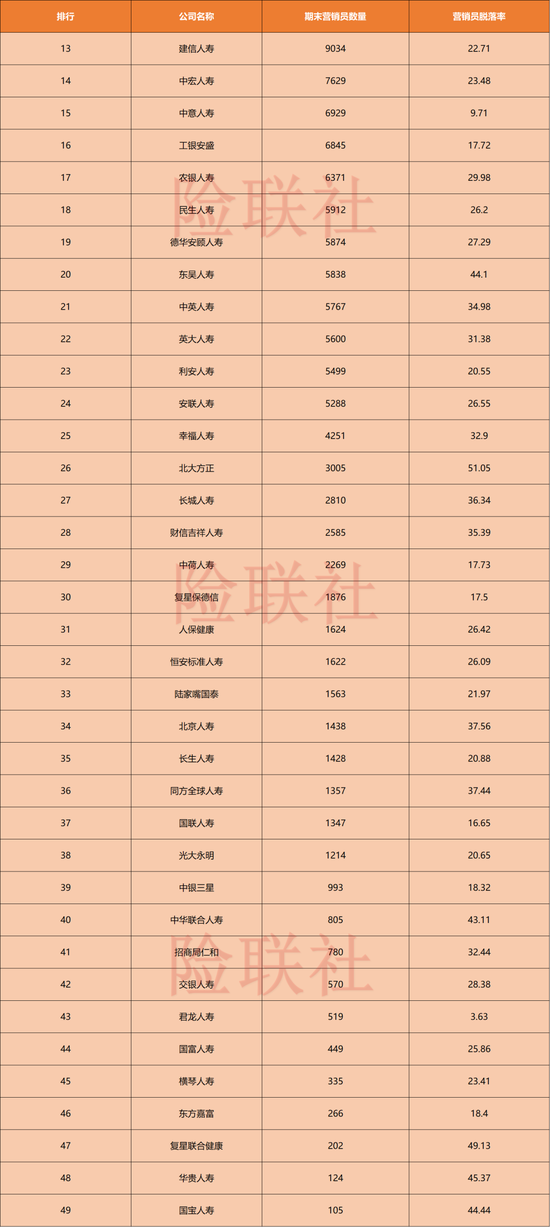
第三梯队(1万人以下):长尾分化,百人级与“零人”机构共存。该梯队包含了从第13名建信人寿(9034人)一直到最后的57家公司,是数量最庞大、分化最极端的阵营。
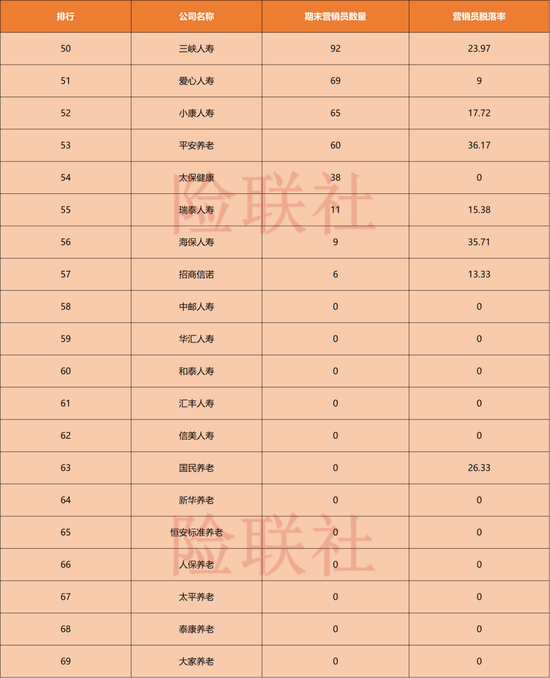
千人及百人级别:建信(9034)、中宏(7629)、中意(6929)等尚有数千人;但到了横琴人寿(335)、东方嘉富(266)、华贵人寿(124)、国宝人寿(105)、三峡人寿(92),队伍已极度萎缩。招商信诺(6人)、海保人寿(9人)、瑞泰人寿(11人)甚至只剩个位数,个险队伍已名存实亡。这一区间也是高流失重灾区,北大方正(51.05%)、复星联合健康(49.13%)、华贵人寿(45.37%)等脱落率均超45%。
中邮人寿、汇丰人寿、信美人寿,以及国民养老、新华养老、人保养老、泰康养老、大家养老等一众机构,营销员数量直接为0。这属于战略选择——银保系高度依赖母行网点,养老险公司主攻B端或团险,直接放弃了自建个险队伍,实现了彻底的“轻量化”运营。
结语
看完了这些数据,不管是大象起舞还是蚂蚁搬家,行业的底层逻辑已经彻底变了。以前靠人海战术、靠吃利差的日子一去不复返。未来的保险圈,属于那些能真正把队伍做精、把服务做深、把细分赛道挖透的人。
四季度冲刺已打响,年底谁能笑到最后,咱们年底再盘。
 贵公网安备52011302005168号