
(来源:浩海投研)
作者/星空下的番茄
排版/星空下的蛋黄酥
一家全球市场份额排名第三、毛利率长期保持在80%以上的国产生物试剂企业,正在谋求新的资本市场突破。
近日,#百普赛斯(301080.SZ)再次向港交所递交上市申请,冲刺“A+H”两地上市。这家成立于2010年的北京企业,已经凭借重组蛋白产品打入全球生物医药产业链,并成为中国本土重组蛋白试剂供应商中的领跑者。
从经营数据来看,百普赛斯正处于收入加速扩张阶段。2025年,公司实现营收8.38亿元,同比增长接近30%;凭借2.7%的全球市场份额,位居全球重组蛋白试剂市场第三位。
但收入规模与市场地位的提升,并未完全转化为同步增长的盈利能力。随着海外业务扩张、研发投入及销售费用增加,公司的利润增长相对滞后。与此同时,重组蛋白业务收入占比超过八成,业务结构集中、海外经营风险及国际巨头竞争,仍是其无法回避的挑战。
从国产龙头迈向全球竞争者,百普赛斯已经证明了产品出海的能力。但在二次冲刺港股之际,它还需要证明:规模扩张能否持续转化为更高质量的盈利增长?
冲击“A+H”,百普赛斯经营的现实转折
百普赛斯成立于2010年,2021年10月登陆深交所创业板,是国内较早实现重组蛋白产品大规模出海的生物试剂企业,自有品牌 ACRO Biosystems 面向全球市场销售,2013年就布局美国子公司,搭建海外本地化销售网络,扮演生物医药产业链的“卖水人”角色。
截至《招股说明书》披露时点,公司可提供超过5000种SKU产品与服务,其中重组蛋白为基本盘业务,同时GMP级试剂、AI蛋白工程、抗体试剂盒构成第二增长曲线,持续布局ADC、CGT、mRNA等前沿疗法对应的试剂需求。
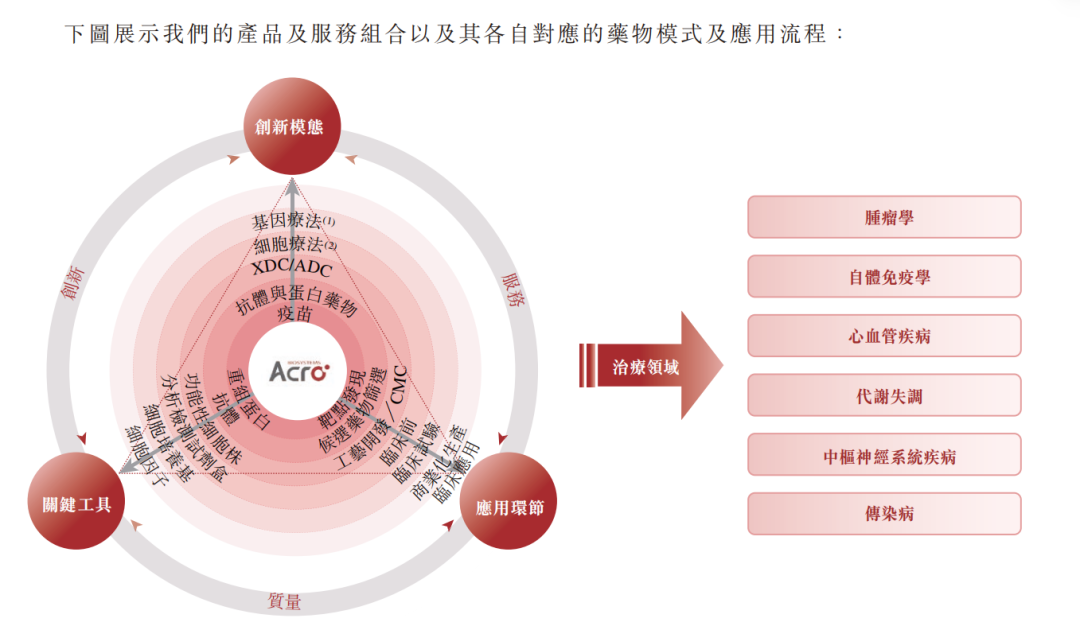
产品服务组合情况 摘自《招股说明书》
《招股说明书》显示,2023‑2025年,公司营业收入分别为5.44亿元、6.45亿元、8.38亿元,营收持续抬升,2025年同比增速接近30%,增长主要来自海外工业客户需求释放、GMP级产品放量以及原有成熟产品的持续渗透。分业务看,重组蛋白始终是第一收入来源,2025年该项业务收入6.79亿元,占总营收比重达到81.01%,是企业的基本盘支柱业务。公司整体毛利率长期维持在83%‑91% 的高位区间,试剂产品本身具备技术驱动的高毛利特征,但利润端的表现和营收增长并未完全同步,扣非净利润增速显著低于营收增速,反映出随着业务扩张,销售、研发、海外运营相关费用持续抬升,对盈利形成一定侵蚀,这也是投资者重点关注的经营信号。
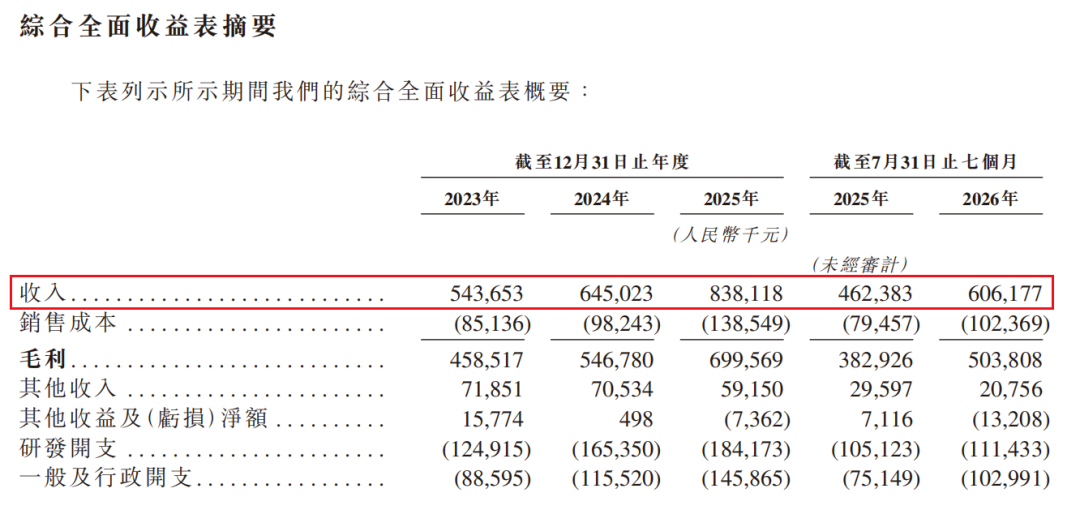
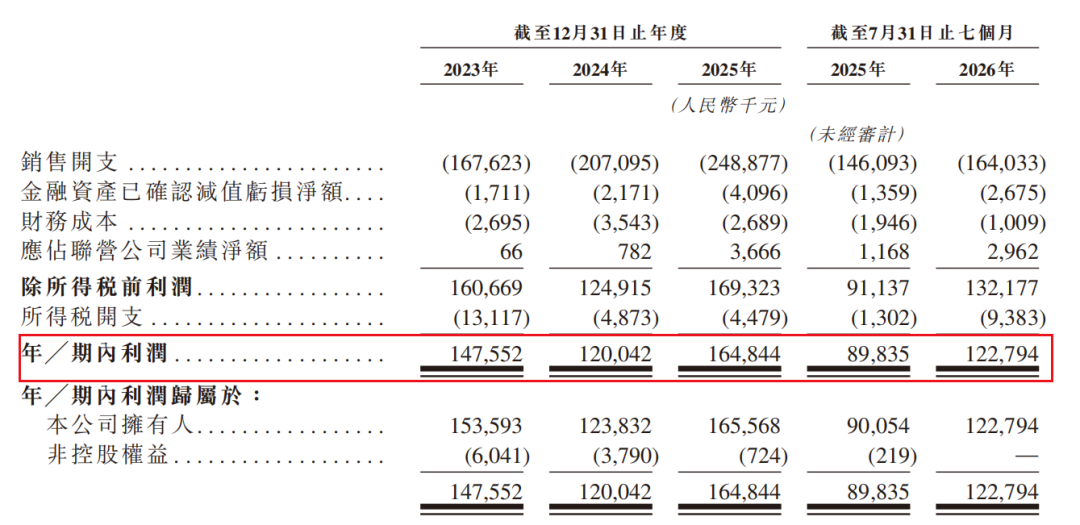
经营业绩情况 摘自《招股说明书》
在资产与现金流层面,作为A股已上市企业,百普赛斯账面现金储备较为充裕,资产负债结构整体健康,不存在大额有息负债压力,但业务扩张带来的资本开支持续增加,海外市场拓展、新厂房建设、GMP产线升级都需要持续投入资金,资本消耗会持续影响自由现金流水平。
市场布局上,百普赛斯属于典型的出海型国产试剂企业,海外收入占比处于较高水平,北美、欧洲是核心海外市场,同时国内创新药市场的复苏,也带来本土订单增量。公司同步搭建“AI 预测+实验验证”蛋白开发平台,利用AI辅助蛋白分子改造,产出多款性能优化产品,不过该技术商业化贡献还未充分释放,属于长期布局的技术方向。本章仅从企业自身经营维度展开,行业竞争的横向对比将在后文展开。
跻身全球前三,
如何突破国际巨头的竞争壁垒?
百普赛斯所处的重组蛋白试剂市场,仍有较为明确的长期增长空间。
根据弗若斯特沙利文行业数据,全球重组蛋白试剂市场保持较高景气度,2025年市场规模达到35亿美元,预计2025—2032年复合增速14.0%;中国重组蛋白试剂市场规模4亿美元,同期复合增速预计17.0%,高于全球平均水平,ADC、CGT、双抗等创新疗法研发热潮,持续拉动上游试剂需求,国产替代是国内市场重要驱动逻辑。
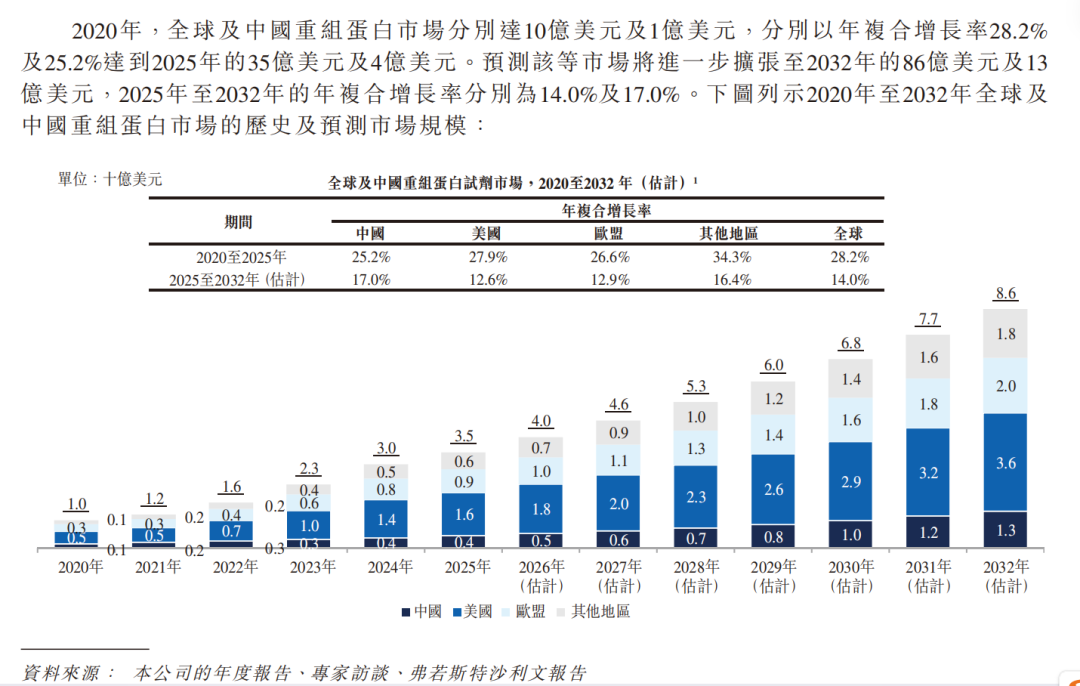
重组蛋白市场情况 摘自《招股说明书》
但赛道整体呈现“大市场、高分散”格局。2025年全球重组蛋白市场CR4合计份额38%,赛默飞、Bio‑Techne两家海外巨头合计占据全球约1/3市场,百普赛斯以2.7% 的全球份额位列全球第三、中国本土供应商第一位。
但市场空间扩大,并不意味着竞争压力减轻。行业大量中小厂商并存,细分赛道竞争激烈,尚未出现绝对垄断的本土龙头。
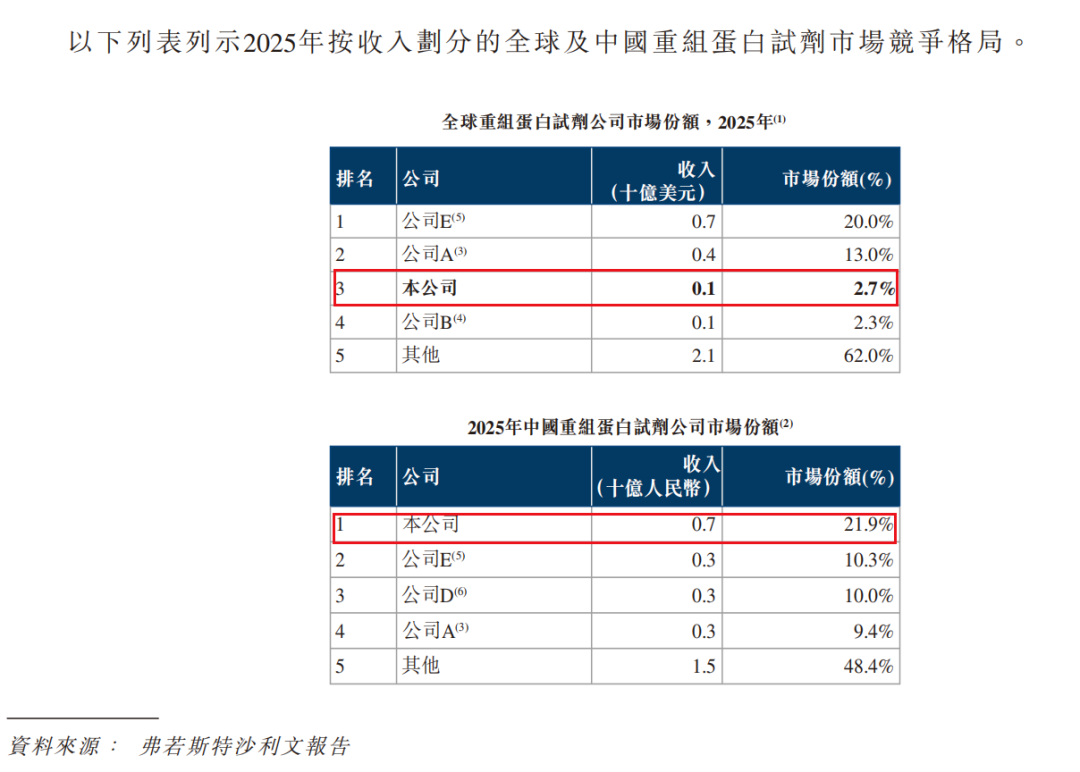
市场排名情况 摘自《招股说明书》
以赛默飞、默克、Bio‑Techne为代表的全球综合生命科学巨头,拥有数十年品牌积淀、全球成熟的分销网络、完善的质控体系,在高端科研以及工业级客户中品牌壁垒极高;而包括优宁维、泰坦科技这样的国内综合型生物试剂平台企业,以代理海外品牌起家,逐步布局自研试剂,国内渠道覆盖能力强,深耕科研院校客户。
放在这样的竞争坐标系中,百普赛斯的差异化定位十分清晰:在国产厂商中优先抓住海外工业客户,走“专精产品+全球化”路线,区别于多数国内试剂企业以国内科研市场为主的路径。但赛道客观约束同样突出,上游生物试剂行业受全球生物医药投融资周期影响,创新药研发投入收缩会直接传导至试剂采购需求;同时海外巨头持续加大对中国市场的投入,国内同行也持续加码出海与GMP业务,来自两端的竞争压力长期存在。
壁垒鲜明,短板同样亟待破解
立足于行业竞争格局,百普赛斯已经构建起自身的核心竞争壁垒。首先是靶点响应与产品开发壁垒,企业能够紧跟全球 ADC、CGT、双抗等前沿治疗靶点快速输出对应重组蛋白产品,HEK293表达平台积累深厚,对于部分难表达蛋白具备成熟开发经验,5000以上SKU储备可以匹配多元化研发需求,对比不少国内同行,其面向工业药企的产品完整度处于靠前位置。
其次是全球化商业化壁垒,相较于多数本土企业深耕国内市场,百普赛斯较早完成海外子公司、海外销售团队搭建,积累大量海外Biotech、大型药企客户,形成稳定海外收入基本盘,在国产厂商中出海优势突出。再者,公司前瞻布局GMP级试剂赛道,发力工业生产级原料,试图跳出内卷严重的科研试剂红海,切入附加值更高的药企生产供应链,同时AI蛋白工程平台持续迭代,为长期产品迭代储备技术基础,整体毛利率长期维持高位,体现产品技术溢价能力。
但对标海内外同行,企业同样存在一系列亟待破解的短板与潜在风险,也是资本市场重点顾虑。
第一,业务结构依赖度较高,收入高度依靠重组蛋白单一板块,新业务如GMP级产品、抗体试剂盒虽然增长快,但体量尚小,短期难以成为足够有力的第二增长曲线,新业务客户认证周期长,如果放量不及预期,会影响中长期成长天花板。对比海外巨头多管线、多平台的业务布局,抗周期能力存在差距。
第二,利润端承压问题显现,营收保持较高增速的同时,销售、海外运营、研发投入持续增加,扣非净利润增速跑输营收,规模效应释放不够充分,如果未来行业竞争加剧出现价格竞争,高毛利率存在回落风险。
第三,海外业务占比较高带来地缘与经营不确定性,海外市场面临贸易政策、关税、海外竞品挤压,一旦海外生物医药资本周期下行,海外药企缩减研发预算,会直接冲击公司订单,这一风险是区别于以国内市场为主同行的显著变量。
第四,全球竞争格局下,自身市场份额绝对值仍然偏低,虽然国内厂商排名靠前,但与赛默飞、Bio‑Techne等巨头体量差距巨大,想要进一步抢夺全球市场份额,需要持续大规模资本投入,扩产、海外团队建设都将持续消耗资金与管理精力。
重组蛋白上游试剂赛道,受益于全球创新药产业发展,长期成长逻辑没有消失,国产替代、本土企业出海仍然具备可观空间。但摆在百普赛斯面前的现实挑战同样清晰:既要应对海外巨头的压制,也要面对国内同行的追赶;既要推动GMP级新业务实现规模化突破,也要平衡营收扩张与盈利质量;同时还要应对全球生物医药周期波动、海外地缘环境变化等外部变量。
拥有赛道红利不等于必然兑现增长,技术落地、客户拓展、全球化经营的最终成效,仍需要交给市场与时间检验。
 贵公网安备52011302005168号