
三季报披露完毕,十五家白酒企业交卷。有人单季收入近乎腰斩,也有人净利润逆势大增七成。一增一降之间,大家都想问:白酒这一轮调整,到底了吗?
对这个答案的追寻,我们不得不看看贵州茅台(600519.SH,茅台)的财报。
增速转正,但增长换了引擎
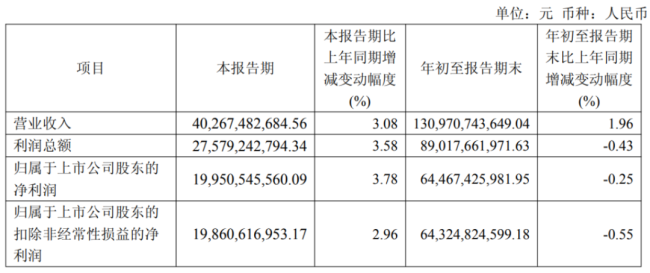
2026年前三季度,茅台营收1309.7亿元、同比增长1.96%,归母净利润644.7亿元、同比下降0.25%,扣非净利润643亿元、同比下降0.55%。也就是说,从前三季度来看,茅台仍未回到增长轨道。
单看三季度,茅台收入402.7亿元、同比增长3%,归母净利润199.5亿元、同比增长3.8%,扣非净利润同比增长2.96%——收入与利润增速双双转正。这两个数字从2026年二季度的负增长(-5.2%与-6.9%),到三季度的正增长,公司经营似乎开始企稳。
(来源:茅台2026年三季报)
拆开收入来看,前三季度茅台酒收入1129亿元、同比增长2.2%,系列酒180亿元、同比增长0.5%,两大产品线合计增长1.9%。
分渠道看,前三季度茅台直销收入738亿元、同比增33%,批发代理571亿元、同比减少22%,直销占比由上年同期的43%跃升至56%,一年内提升了13个百分点,这是茅台的一次渠道大搬迁。
搬迁的中心是i茅台。前三季度该平台酒类不含税收入585.6亿元、同比大增361%。至此,我们看到茅台这份三季报中的收入增长主要是由渠道结构搬迁驱动的。
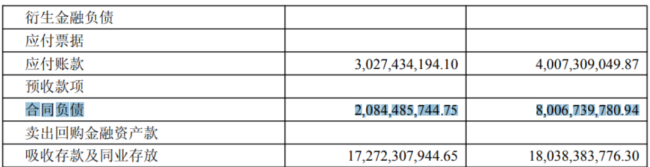
这样也解释了合同负债科目的大幅收缩,三季度茅台收入正增长的同时,期末合同负债降至20.8亿元,环比下降34%,同比下降73%,仅相当于单季营收的5.2%。历史上,这一比例基本不低于14%。
(来源:茅台2026年三季报)
更进一步看,三季度茅台酒收入约352亿元、同比仅微增0.8%,系列酒收入约50亿元、同比增长22%。茅台酒的零增长尤其值得警惕,考虑到今年茅台酒合同价已较年初的1169元上调至1269元。
但在价格体系整体上移的背景下核心单品茅台酒收入同比持平,意味着今年前三季度销量同比回落是较大概率事件。而茅台系列酒的增长则跟去年的低基数有关,且2026年三季度50亿元系列酒收入仍低于2024年三季度的62.5亿元。
三季度,茅台直销收入218亿元中,i茅台收入约183亿元,扣除i茅台平台的直销收入仅35亿元,同比下降74%。这意味着茅台直营店“ToC化”改造并未起量,目前主要直销增量还是来自i茅台这个线上入口。
茅台修好了自己的屋顶,但没有改变天气
茅台报表里的“止跌”必须放到行业背景中检验,否则很容易把公司的提价误读为行业的需求回暖。
2026年1-9月,全国白酒产量235.4万千升、同比下降3.9%,降幅较2025年全年有所收窄,但三季度单季并无明显改善;酒、饮料和精制茶制造业营收1.02万亿元、同比下降7.4%,利润总额2038.8亿元、同比下降14.3%。
三个同比降幅的排序,利润>收入>产量,这符合行业出清末期的典型特征——以价换量、以利润收缩换库存去化。
A股层面,前三季度,19家白酒企业营收合计2655亿元,同比下降7.6%,归母净利润974亿元,同比下降9.6%,但较二季度的下降幅度明显收窄;三季度收入正增长的公司从二季度的3家增至7家。行业确实在边际改善,但距离景气反转仍有很长距离。
行业里茅台的位置自然更加突出。前三季度茅台是19家白酒公司中唯一实现收入与利润双正增长的中高端酒企;剔除茅台后,白酒板块营收同比下降23.5%、归母净利润同比下降45%。
分价格带看,前三季度高端三强(茅台、五粮液、泸州老窖)营收合计同比下降7.5%、净利润合计同比下降8%。批价维度,飞天茅台批价与合同价的价差仍有300元以上,五粮液普五倒挂,国窖1573则从挺价转向变相降价。
不过,茅台的相对强势有一半要归因于它自己主导的价格下移。以i茅台1639元的官方零售价为锚,茅台实质上是用官方低价压低了全行业的价格带。五粮液、国窖被迫跟进,千元价格带的实际成交中枢已回落至600—700元区间。
三季报后卖方判断茅台的整体基调是“底部确认”。华创证券以“逆势稳增,压舱之石”定调,明确表述经营已度过底部、率先穿越周期。招商证券强调双节真实需求强支撑,多数经销商双节已执行完90%的全年配额。国海证券判断茅台最差时刻或已过去,将合同负债下降归因为市场化改革主动减少经销商资金负担。
茅台这份三季报的最大看点,不在于正增长的数字,而在于它把价格体系从“下跌—抛售—再下跌”的负反馈中拉了出来。
茅台修好了自己的屋顶,但天气尚未转晴。对这家公司而言,“止跌”已经是一个足够重要的成果——它意味着在行业仍在下行的环境里,头部企业可以用向下挤压式竞争来获得缓冲空间。
但真正起势需要的是另一件东西:终端开瓶的持续增长。在商务场景尚未恢复、动销总量仍在下滑的背景下,这件事只能交给2027年春节的真实动销去回答,而报表上能反映的批价、预收款等数字,则有些滞后。
转载声明:本社转载稿件旨在传递更多信息,不代表本社观点与立场;如认为相关内容涉嫌侵权,请通过 chinanewsonline@yeah.net 联系我们。
 贵公网安备52011302005168号