
文|辛苔
监管口径的偿付能力压力测试,要申报,要设定情景,要出一份报告,还要有人签字。
2026年第三季度这场测试,没有制式报送模板。出题的是市场,题面只有一句话:跌下来的时候,你还剩几层垫子。
东吴人寿交卷了。
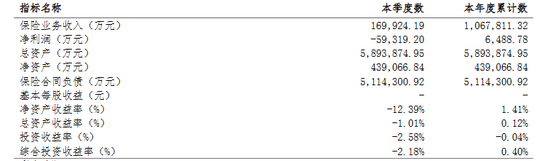
单季净亏损5.93亿元。前三季度,累计净利仅0.65 亿元。上半年赚的6.58亿元,被一个季度吃干抹净。
核心偿付能力充足率从96.40%降至86.04%;综合偿付能力充足率从183.76%降至172.09%。公司自己测算,下季度末核心指标可能进一步下探到71.58%。
这份答卷上没有流动性危机,没有兑付违约,各情景流动性覆盖率全部达标。它只是把一家中型险企的底子,照得比平时亮了些。
东吴人寿不是新面孔。2012年5月落地苏州,起步时注册资本20亿元,21家股东,国资占七成。当年立的目标很朴素:三年20亿保费,五年50亿。
十四年过去,注册资本做到60亿元;总资产从20.4亿元增长到589.4亿元;保费从0.4亿元做到一年过百亿。
一家靠规模一路跑出来的公司,眼下被要求回答另一个问题:跑得动,和站得住,是两回事。
01 保费在涨,利润在缩
第一道题:业务还在不在往前跑。答案是,在跑。
前三季度,保险业务收入106.78亿元,签单保费113.91亿元,规模保费同比增长20.51%,总资产589.39亿元。第三季度单季保费16.99亿元,同比还涨了4.43%。
对一个年保费刚过百亿的中型主体来说,这个速度不算慢。
结构也摊在桌面上。截至2026年前三季度,银保渠道为71.96亿元,占到了63.17%;个险为27.16亿元,占到了23.84%;互联网为14.78亿元,团险少于0.3亿元。银行保险是基础,但是也成为主要的增长动力。季报自评里写得很直:银邮渠道集中度需要持续改善。
承保端也拿得出手。前三季度新业务价值3.75亿元,新业务利润率8.34%;第三季度单季价值率反而升到9.98%。产品是带有一定的价值销售的,并不是赔本赚吆喝。
所以这道题答得不错:规模在扩,价值率在升,亏损不在承保端。
钱是在另一张表上消失的。
02 承保微赚,投资巨亏
第二道题:亏从哪里来。
答案落在投资收益表上。第三季度投资收益率-2.58%,综合投资收益率-2.18%,在72家人身险中排名倒数。最新偿付能力报告说得也很直白:本季度实际资本减少20.36亿元,主要受资本市场波动影响。

得替它说句公道话。拉长时间线,近三年平均综合投资收益率4.51%,这个水平放在行业里不算差,长期配置能力没有坏掉。问题出在时间尺度上,权益资产的公允价值一跌,新准则下直接进入当期损益,利润表当场变脸,没有回旋空间。
股票跌了可以等,季报不能等。
寿险这门生意的老规矩,是承保端一年一年攒死差、攒费差,资产端偶尔认一次大亏。攒得慢,亏得快。头部公司靠个险长期保障业务攒了几十年家底,一次回撤扛得住;中型公司攒得少,一次回撤就见底。
一言以蔽之,承保端一年攒下的钱,不够资产端一个季度花掉。
03 资产快跌,负债慢调
第三道题最难:同一场下跌,为什么它跌得比较难看。
答案是缓冲垫。这家公司有三层,三层都偏薄。
第一层,资本垫。核心偿付能力充足率一个季度掉10.36个百分点;核心一级资本从46.96亿元缩到34.58亿元。垫子不是没有,是不够厚。
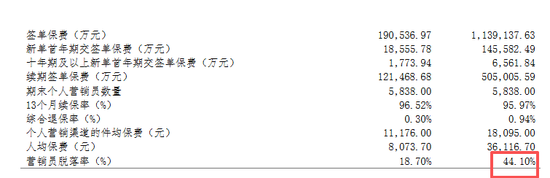
第二层,价值垫。前三季度十年期及以上新单首年期交只有0.66亿元,而新单首年期交总额14.56亿元。长期高价值业务占比低到几乎可以忽略。这类业务是死差益的源头,也是利润的压舱石。这一层薄,资产端一晃,利润表跟着晃。
截至三季度末,个人营销员规模5838人,单季度营销员脱落率18.70%,本年累计脱落率高达44.10%,接近半数营销员在年内流失,队伍稳定性压力突出。
第三层,现金垫。现金及流动性管理工具占比从二季度的9.37%降到2.99%。各情景流动性覆盖率仍然全部达标,不存在流动性风险,但腾挪的余地窄了,遇到集中退保或被动调仓,手脚会慢半拍。
还有一层机制原因,更隐蔽,也更要命。
资产按市价即时减值,负债准备金却跟着750日国债移动均线慢慢调整。跌得快,调得慢,中间的差额无处可去,最后一分不少全落在资本上。
不是慢的一方不肯动,是规则规定它只能这么动。
这就是快慢之间那道剪刀差。平时不显眼,市场一抖,它就成了主要矛盾。
这不是风浪太大,是压舱的石头太少。
04 负债能补,资产才救
第四道题:亏了能不能补上。
补的路子有两条,性质完全不同。
一条是发债。公司已经发行了“25东吴人寿资本补充债券”,主体评级为AA+,债项评级为AAA,展望稳定。但它属于附属二级资本,能抬综合偿付能力,抬不动核心偿付能力。而眼下最紧的,恰恰是核心。
另一条是股权增资。苏州国发等国资共持有81.44%的股份,股权结构比较稳定,如果真的增资的话,决策流程也会很长。
偏偏这个时候,最会自我造血的利润也没有了。三季度一亏,靠留存收益补资本的循环就停了一拍。形成了一个负反馈循环:亏损越多,就越要降低成本;降低成本之后,又害怕市场波动。
季报里还有两处细节值得记下。一是自测下季度末核心偿付能力充足率或降至71.58%;二是近期的风险综合评级为BB,失分项写的是“发债核心资本占比较低”。
从通俗的角度来讲,负债端的方法解决不了资产端的问题。发债只是得到了资金,并没有得到收益;偿付能力这条曲线,最后还是由投资这条曲线来决定的。
补血治标,造血治本。
写在最后
十四年里,东吴人寿擅长的是向前跑:两次增资把注册资本从20亿推到60亿,靠改革把保费从0.4亿做到百亿,靠苏惠保、大病保险在地方站稳脚跟。它学会了怎么长个子。
现在要学的是:起风的时候,怎么站住。
压力测试的意义,从来不在于分数好不好看,而在于让你知道极限大概在什么位置。
这一次,东吴人寿知道自己的极限在哪了。知道了,才有得选。
来源:燕梳师院
 贵公网安备52011302005168号